

2026-06-01 (aktualizacja: 2026-06-01)
Właściwa wycena składników majątkowych to fundament bezpieczeństwa podatkowego każdego przedsiębiorstwa. W przypadku budowli, kluczowym procesem jest prawidłowe ustalenie ich wartości początkowej, która stanowi bazę dla późniejszych odpisów amortyzacyjnych. Proces ten często wymaga wsparcia eksperckiego w postaci operatu szacunkowego. Zrozumienie, co w świetle przepisów stanowi budowlę oraz jakie czynniki wpływają na jej wycenę, pozwala na optymalizację rozliczeń i uniknięcie sporów z organami podatkowymi.
Definicja budowli w świetle przepisów budowlanych
Zanim przejdziemy do kwestii finansowych, należy precyzyjnie określić, co prawo budowlane rozumie przez „budowlę”. Zgodnie z definicjami przywoływanymi w dokumentacji, budowla to obiekt budowlany niebędący budynkiem ani obiektem małej architektury. Do tej kategorii zaliczamy między innymi:
- Obiekty liniowe, mosty, wiadukty, tunele, przepusty.
- Sieci techniczne oraz sieci uzbrojenia terenu.
- Wolnostojące maszty antenowe, konstrukcje oporowe.
- Budowle ziemne, obronne (fortyfikacje), ochronne oraz hydrotechniczne.
- Zbiorniki, wolnostojące instalacje przemysłowe, oczyszczalnie ścieków czy składowiska odpadów.
Dla celów podatkowych istotne jest, że fundamenty pod maszyny i urządzenia, stanowiące odrębne części techniczne, również są traktowane jako budowle, jeśli tworzą całość użytkową.
| Element wartości | Uwagi dotyczące wyceny |
| Cena zakupu | Kwota należna sprzedającemu, bez VAT |
| Koszty transportu | Wlicza się do wartości początkowej |
| Koszty ogólne zarządu | Nie są wliczane do kosztu wytworzenia |
| Odsetki i prowizje | Naliczane do dnia przekazania do używania |
Wartość początkowa jako fundament amortyzacji
Wartość początkową dla środków trwałych najczęściej stanowi cena nabycia lub koszt wytworzenia. Cena nabycia to kwota należna sprzedającemu, bez podatku od towarów i usług (VAT) oraz podatku akcyzowego, jeśli podlegają one odliczeniu. Wartość tę powiększa się o koszty bezpośrednio związane z zakupem i przystosowaniem składnika aktywów do stanu zdatnego do używania, takie jak transport, załadunek, wyładunek czy składowanie.
W sytuacjach, gdy budowla została wniesiona jako aport (wkład niepieniężny), wartość początkową ustala się na dzień wniesienia wkładu, nie wyższą jednak od jej wartości rynkowej. Wartość ta stanowi podstawę obliczania amortyzacji, przy czym warto pamiętać, że zgodnie z ustawą o podatku dochodowym, amortyzacji podatkowej nie podlegają grunty oraz prawa użytkowania wieczystego.
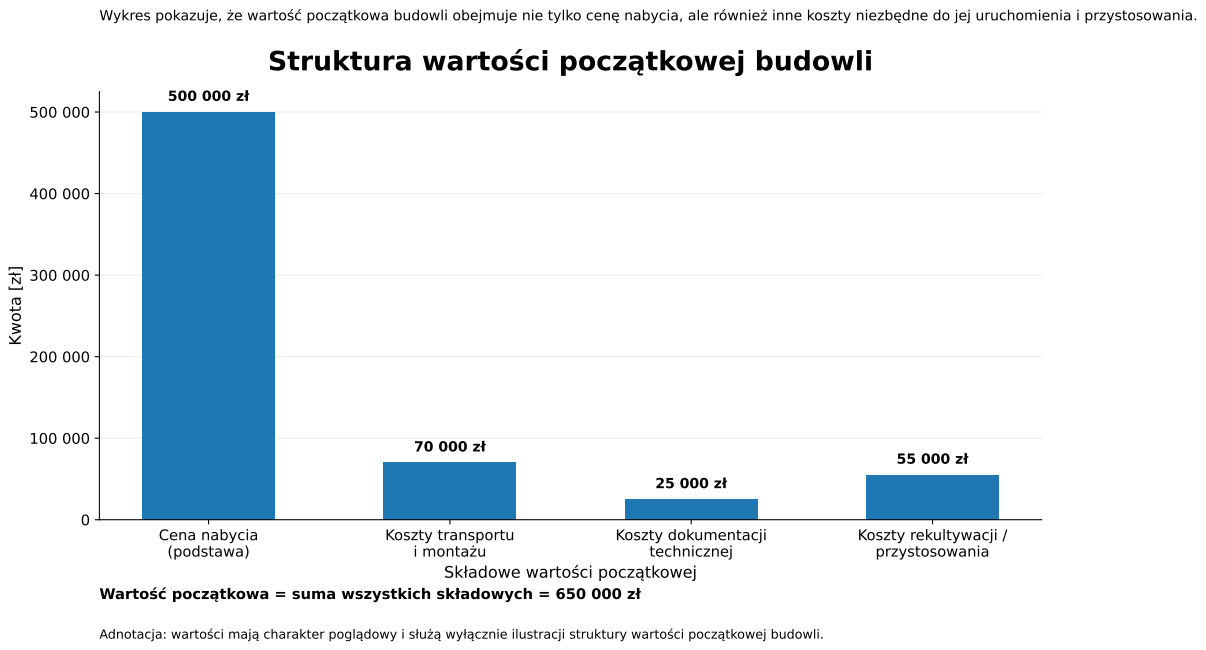 Struktura wartości początkowej budowli
Rola operatu szacunkowego w procesie podatkowym
Rzeczoznawca majątkowy odgrywa kluczową rolę w procesie ustalania wartości początkowej, szczególnie gdy brakuje dokumentacji historycznej lub gdy nieruchomość jest wyceniana na potrzeby wniesienia aportu. Operat szacunkowy jest dokumentem urzędowym, który w sposób obiektywny odzwierciedla wartość rynkową lub odtworzeniową obiektu.
Podczas sporządzania operatu, rzeczoznawca bierze pod uwagę:
- Cel wyceny – czy dotyczy to sprzedaży, aportu czy aktualizacji opłat.
- Stan nieruchomości – techniczno-użytkowy oraz zagospodarowanie.
- Dane rynkowe – ceny transakcyjne nieruchomości podobnych.
Należy pamiętać, że wybór podejścia i metody wyceny (np. podejście kosztowe w technice szczegółowej przy braku danych rynkowych) musi być każdorazowo uzasadniony w operacie.
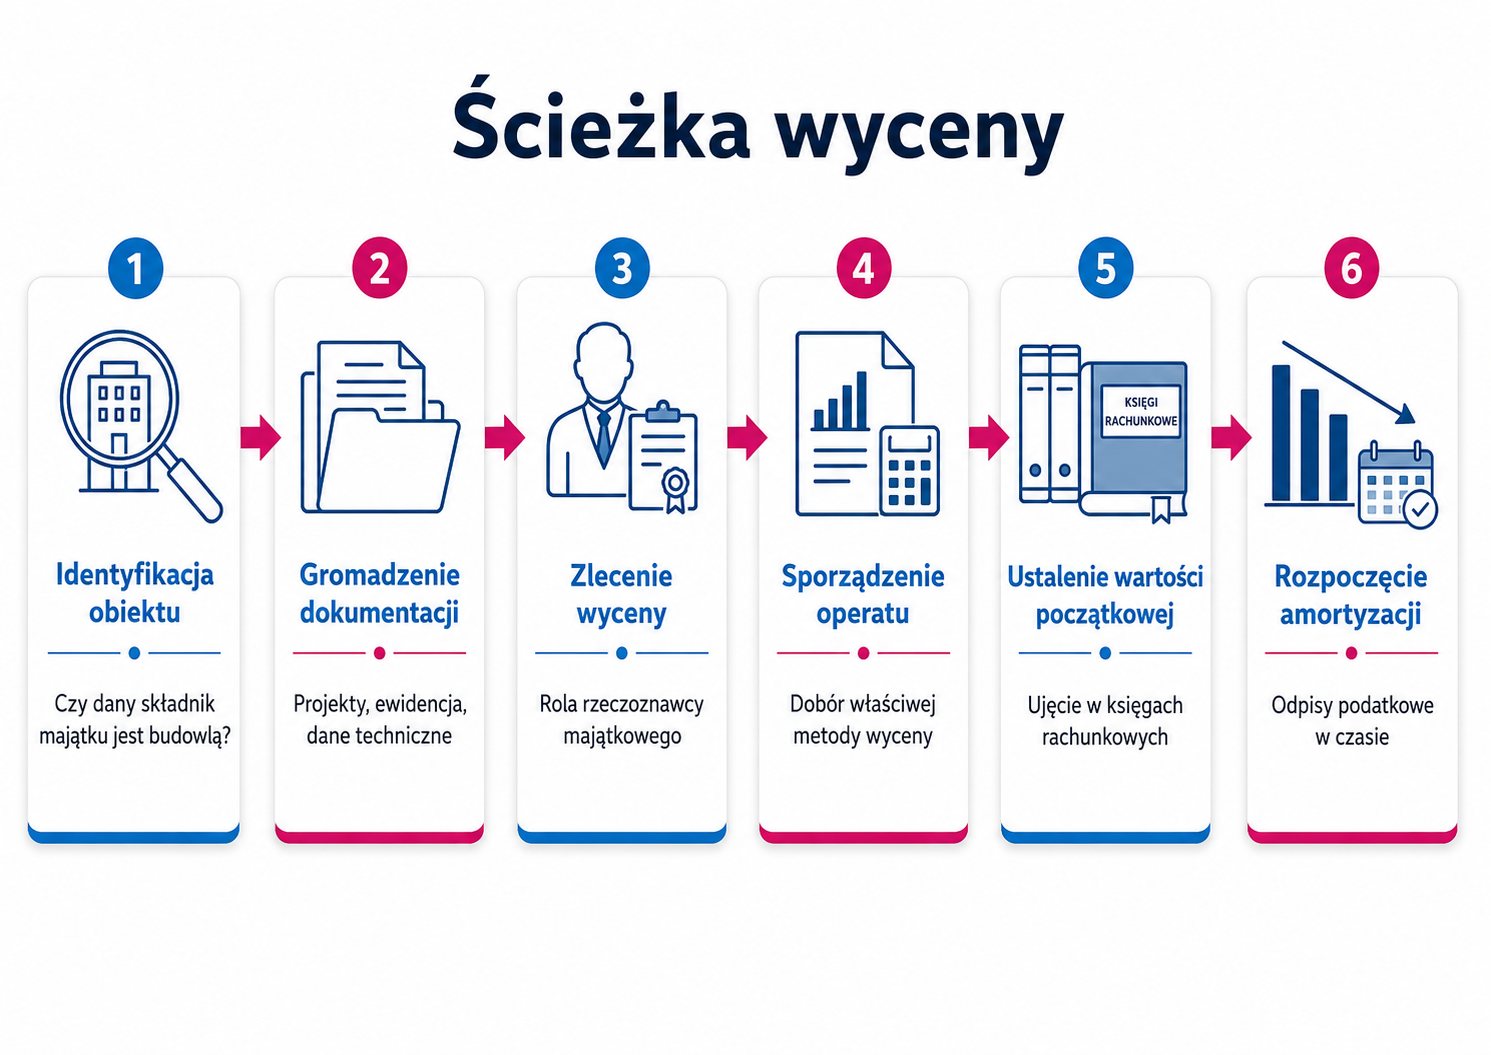 Ścieżka wyceny
Czynniki wpływające na zużycie techniczne
Wycena do celów amortyzacji to nie tylko ustalenie wartości początkowej, ale również oszacowanie stopnia zużycia, które przekłada się na efektywny okres eksploatacji. Na zużycie techniczne budynku i budowli wpływają:
- Wiek obiektu oraz jego stan fizyczny.
- Trwałość zastosowanych materiałów i jakość wykonawstwa.
- Warunki eksploatacyjne i sposób użytkowania (np. praca w warunkach agresywnego środowiska).
- Wady projektowe oraz sposób prowadzenia gospodarki remontowej.
W przypadku braku danych rynkowych, stosuje się podejście kosztowe. Koszt odtworzenia części składowych gruntu przy zastosowaniu techniki szczegółowej wymaga analizy ilości niezbędnych robót budowlanych oraz ich cen jednostkowych.
Zakończenie
Prawidłowa wycena budowli do celów amortyzacji podatkowej jest zadaniem złożonym, wymagającym wiedzy z zakresu prawa budowlanego, rachunkowości oraz standardów wyceny nieruchomości. Operat szacunkowy, wykonany zgodnie z zasadami rzetelności, stanowi nie tylko podstawę poprawnych rozliczeń podatkowych, ale przede wszystkim zabezpieczenie przedsiębiorstwa przed ryzykiem zakwestionowania kosztów uzyskania przychodu przez organy kontrolne.
Operaty dla wszystkich typów nieruchomości
Operat mieszkania
Wycena mieszkania jest nieodzowna przy zakupie, sprzedaży czy refinansowaniu kredytu. Oferujemy szczegółowe i zgodne z przepisami opracowania.

Operat domu
Zamów wycenę domu – przygotujemy operat, który będzie rzetelną podstawą do dalszych działań.

Operat działki
Przygotowujemy wyceny gruntów o różnym przeznaczeniu – budowlanym, rolnym czy inwestycyjnym.
Operat lokalu użytkowego
Niezależnie od przeznaczenia lokalu, przygotujemy operat, który spełni wymagania banków, urzędów czy sądów.

Operat budynku
Potrzebujesz wyceny nieruchomości komercyjnej lub przemysłowej? Zajmiemy się tym kompleksowo.

Operat garażu
Sporządzimy operat również dla garażu – niezależnie od tego, czy stanowi osobny lokal, czy część nieruchomości.
Dlaczego warto nam zaufać?
Gwarancja Akceptacji Bankowej
Nasze operaty są akceptowane przez wszystkie wiodące banki w Polsce, co daje Ci pewność w procesie kredytowym.
Ekspresowy Czas Realizacji
Potrzebujesz operatu "na wczoraj"? Działamy szybko i sprawnie, dotrzymując ustalonych terminów.
Eksperci Lokalnego Rynku
Nasi rzeczoznawcy doskonale znają rynek nieruchomości w całej Polsce, co gwarantuje precyzyjną wycenę.
Wsparcie i Konsultacje
Jesteśmy do Twojej dyspozycji na każdym etapie – odpowiemy na wszystkie pytania.
Nasi klienci dzielą się swoimi doświadczeniami

Nasi rzeczoznawcy majątkowi pracują pod nadzorem Andrzeja Kowalczyka
Andrzej Kowalczyk - ekspert z blisko 30-letnim doświadczeniem w wycenie nieruchomości, absolwent SGGW oraz Uniwersytetu Warszawskiego. Doświadczenie zawodowe budował w prestiżowych organizacjach: od międzynarodowej firmy doradczej CBRE, przez Agencję Własności Rolnej Skarbu Państwa, aż po Bank Pekao S.A., gdzie jako Główny Ekspert odpowiadał za merytoryczną weryfikację operatów. Obecnie w firmie nadzoruje ogólnopolski zespół rzeczoznawców majątkowych, którzy posiadają uprawnienia nadane przez Ministra Rozwoju oraz są wpisani na listy ZBP i sądowe.
Potwierdzone doświadczenie
Setki zrealizowanych wycen
Zespół o zasięgu krajowym
Rzeczoznawcy z ubezpieczeniem OC
Terminowość i pełna dokumentacja
Znajomość obowiązujących przepisów
Dlaczego warto wybrać Operaty nieruchomości
W Operaty nieruchomości wierzymy, że każdy klient zasługuje na wyjątkową obsługę i indywidualne podejście. Naszym celem jest nie tylko dostarczenie najwyższej jakości usług rzeczoznawczych, ale także zbudowanie długotrwałych relacji z naszymi klientami. Dlatego stawiamy na transparentność, uczciwość i pełne zaangażowanie w każdą sprawę.