

2026-05-28 (aktualizacja: 2026-05-28)
Proces inwestycyjny na terenach, które w ewidencji widnieją jako grunty rolne, wiąże się z koniecznością przejścia przez bardzo konkretne, rygorystyczne procedury administracyjne i finansowe. Podstawowym obowiązkiem każdego inwestora przed wkopaniem tzw. pierwszej łopaty jest formalne wyłączenie zakupionego gruntu z produkcji rolnej. Proces ten nie polega wyłącznie na uzyskaniu stosownych stempli z urzędu. Bardzo często pociąga za sobą istotne koszty bezpośrednie dla deweloperów oraz indywidualnych uczestników rynku, określane prawnie jako należności oraz opłaty roczne. Prawidłowe odczytanie mechanizmów stojących za tymi opłatami pozwala na rzetelne i przewidywalne zaplanowanie budżetu całego przedsięwzięcia budowlanego.
W tym ekosystemie regulacyjnym absolutnie strategiczną rolę odgrywa wykwalifikowany rzeczoznawca majątkowy oraz sporządzony przez niego operat szacunkowy. Ten dokument pozwala zoptymalizować obciążenia urzędowe i potrafi w spektakularny sposób zniwelować ostateczną kwotę, jaką należy zapłacić państwu. W niniejszym artykule eksperckim krok po kroku analizujemy wszystkie zależności prawne i rynkowe rządzące tym mechanizmem.
Czym jest wyłączenie gruntów z produkcji rolnej?
Rozpoczęcie budowy na gruncie zakwalifikowanym ewidencyjnie jako rolny wymusza oficjalną zmianę jego przeznaczenia. Zgodnie z obowiązującymi ramami prawnymi, decyzja o wyłączeniu gruntów rolnych (oraz leśnych) z produkcji jest wydawana zawsze przed uzyskaniem prawomocnego pozwolenia na budowę albo przed formalnym dokonaniem zgłoszenia budowy lub wykonania konkretnych robót budowlanych. Jest to administracyjny warunek sine qua non dla pełnej legalizacji planowanych prac inwestycyjnych. Organem właściwym do wydania takiej decyzji na szczeblu powiatu jest starosta.
Podejmując działania planistyczne, należy bezwzględnie pamiętać o jakości i specyfice gruntów. Przeznaczenie w miejscowym planie zagospodarowania przestrzennego na cele nierolnicze gruntów rolnych reprezentujących najwyższe klasy bonitacyjne, czyli klasy od I do III, zasadniczo wymaga odrębnej zgody organów państwowych, z reguły odpowiedniego ministra. Ustawodawca świadomy potrzeb dynamicznego rozwoju infrastrukturalnego przewidział jednak bardzo ważny i korzystny wyjątek od tej reguły. Zgoda ministra właściwego do spraw rozwoju wsi w ogóle nie jest wymagana dla gruntów rolnych stanowiących użytki rolne klas I-III, jeśli terytorium to spełnia łącznie cztery specyficzne warunki urbanistyczne:
- Po pierwsze, co najmniej połowa powierzchni każdej zwartej części gruntu zawiera się w obszarze zwartej zabudowy.
- Po drugie, grunty te położone są w odległości nie większej niż 50 metrów od granicy najbliższej istniejącej działki budowlanej.
- Po trzecie, muszą one być położone w odległości nie większej niż 50 metrów od drogi publicznej.
- Po czwarte, ich łączna powierzchnia nie przekracza 0,5 ha, bez względu na fakt, czy stanowią one jedną całość, czy składają się z kilku odrębnych części.
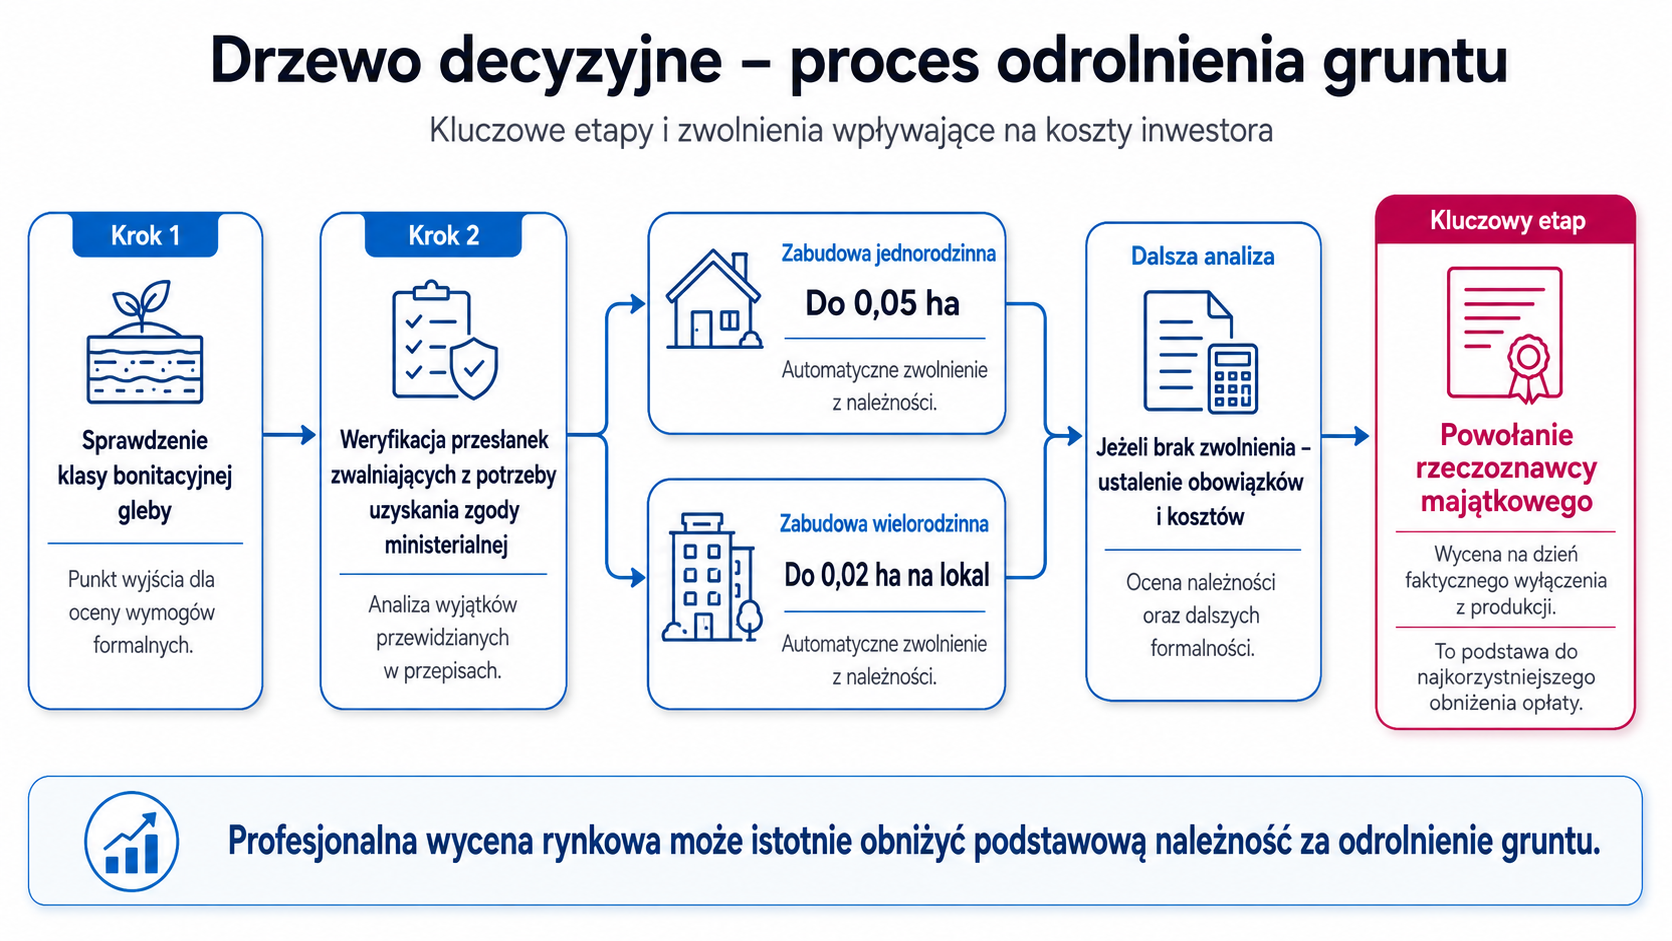 Drzewo decyzyjne - proces odrolnienia gruntu
Należności i opłaty roczne – struktura kosztów inwestora
Po pomyślnym zakończeniu etapu decyzyjnego zezwalającego na fizyczną zmianę przeznaczenia, dochodzi do nałożenia na uczestnika rynku obowiązków finansowych. Każda osoba uzyskująca zezwolenie, na podstawie którego faktycznie wyłącza grunt z dotychczasowej produkcji rolnej, jest z urzędu obowiązana do wniesienia tak zwanej należności oraz stosownych opłat rocznych.
- Należność: Według sztywnej definicji ustawowej, jest to jednorazowa opłata pobierana z tytułu trwałego wyłączenia gruntów z produkcji rolnej.
- Opłaty roczne: Stanowią one cykliczne płatności ściśle związane z decyzją wyłączeniową. Wysokość opłaty rocznej kształtuje się na poziomie 10% ustalonej należności podstawowej. W scenariuszu trwałego wyłączenia gruntu z produkcji, opłatę tę inwestor uiszcza corocznie przez okres 10 lat, natomiast jeśli wyłączenie ma jedynie charakter nietrwały (np. czasowe zorganizowanie zaplecza inwestycji) – płaci się ją przez okres tego wyłączenia, jednak nie dłużej niż przez maksymalny pułap 20 lat.
Sam obowiązek dokonania zapłaty aktualizuje się prawnie począwszy od dnia faktycznego wyłączenia danych gruntów z produkcji. Wartość bazowa wspomnianej należności nie jest arbitralna. Zależy w głównej mierze od trzech fundamentalnych wskaźników zidentyfikowanych w terenie: szczegółowego rodzaju użytku rolnego, nadanej ewidencją klasy bonitacyjnej gruntu oraz od konkretnego typu badanej gleby.
Poniższa tabela szczegółowo prezentuje bazowe kwoty należności ustanowione przez ustawodawcę za wyłączenie z produkcji 1 hektara gruntów ornych i sadów, różnicując stawki dla gleb pochodzenia mineralnego i organicznego, zgodnie z danymi wykazanymi w obowiązujących aktach prawnych.
| Klasa bonitacyjna gruntu | Gleby pochodzenia mineralnego i organicznego (zł/ha) | Gleby wytworzone z utworów organicznych (zł/ha) |
| Klasa I | 437 175 | - |
| Klasa II | 378 885 | - |
| Klasa IIIa | 320 595 | - |
| Klasa IIIb | 262 305 | - |
| Klasa IV / IVa | - | 204 015 / 174 870 |
| Klasa IVb | - | 145 725 |
| Klasa V | - | 116 580 |
| Klasa VI | 87 435 | 87 435 |
Operat szacunkowy: mechanizm urealniania i obniżania obciążeń
Analizując same kwoty przedstawione w tabeli ustawowej, inwestor może odnieść wrażenie, że proces komercjalizacji działek rolnych generuje niebotyczne narzuty podatkowe, nierzadko przewyższające zdolność kredytową pojedynczych projektów. Taka interpretacja obarczona jest jednak potężnym błędem poznawczym wynikającym z nieznajomości przepisów wyrównawczych, na mocy których do gry wkracza rzeczoznawca majątkowy.
Sednem mechanizmu obniżającego koszty odrolnienia jest zapis ustawowy stanowiący wprost, że naliczoną z tabel należność bazową za wyłączenie gruntów z produkcji rolnej obowiązkowo pomniejsza się o wartość wyłączanych gruntów . Wartość tę rygorystycznie ustala się wyłącznie według cen rynkowych powszechnie stosowanych w danej miejscowości w obrocie wolnorynkowym gruntami, oszacowaną precyzyjnie na dzień faktycznego wyłączenia omawianego gruntu z produkcji . Oznacza to w praktyce, że od ogromnej stawki urzędowej inwestor ma prawo legalnie odliczyć faktyczną, rynkową cenę swojej działki, co radykalnie zmienia rentowność projektu.
Aby organy administracji publicznej mogły uznać poprawność oszacowanej wartości odliczanej z urzędowej należności, konieczne jest przedłożenie autorskiego operatu szacunkowego. Zgodnie z polskim prawodawstwem tylko uprawniony rzeczoznawca majątkowy może dokonać wiążącego ustalenia tej kwoty w formie rzeczonego operatu. Rzetelnie przygotowany dokument bierze pod uwagę lokalne uwarunkowania rynkowe.
Na szybko rozwijających się, atrakcyjnych rynkach nieruchomości – szczególnie tych położonych tuż przy aglomeracjach lub charakteryzujących się dużym zagęszczeniem przestrzennym – rynkowa wartość 1 hektara gruntów jest często bardzo wysoka. W efekcie rachunek matematyczny – gdzie od ustawowej "należności" odejmujemy rynkową "wartość działki z operatu" – bardzo często skutkuje zredukowaniem kwoty do zapłaty do absolutnego minimum. Przy gruntach nabywanych po wysoce rynkowych stawkach nierzadko zdarza się, że pomniejszenie to w pełni "pochłania" stawkę urzędową. Jakość wykonania oraz aktualność dokumentacji rzeczoznawczej stanowią zatem rdzeń budżetowania w dewelopmencie.
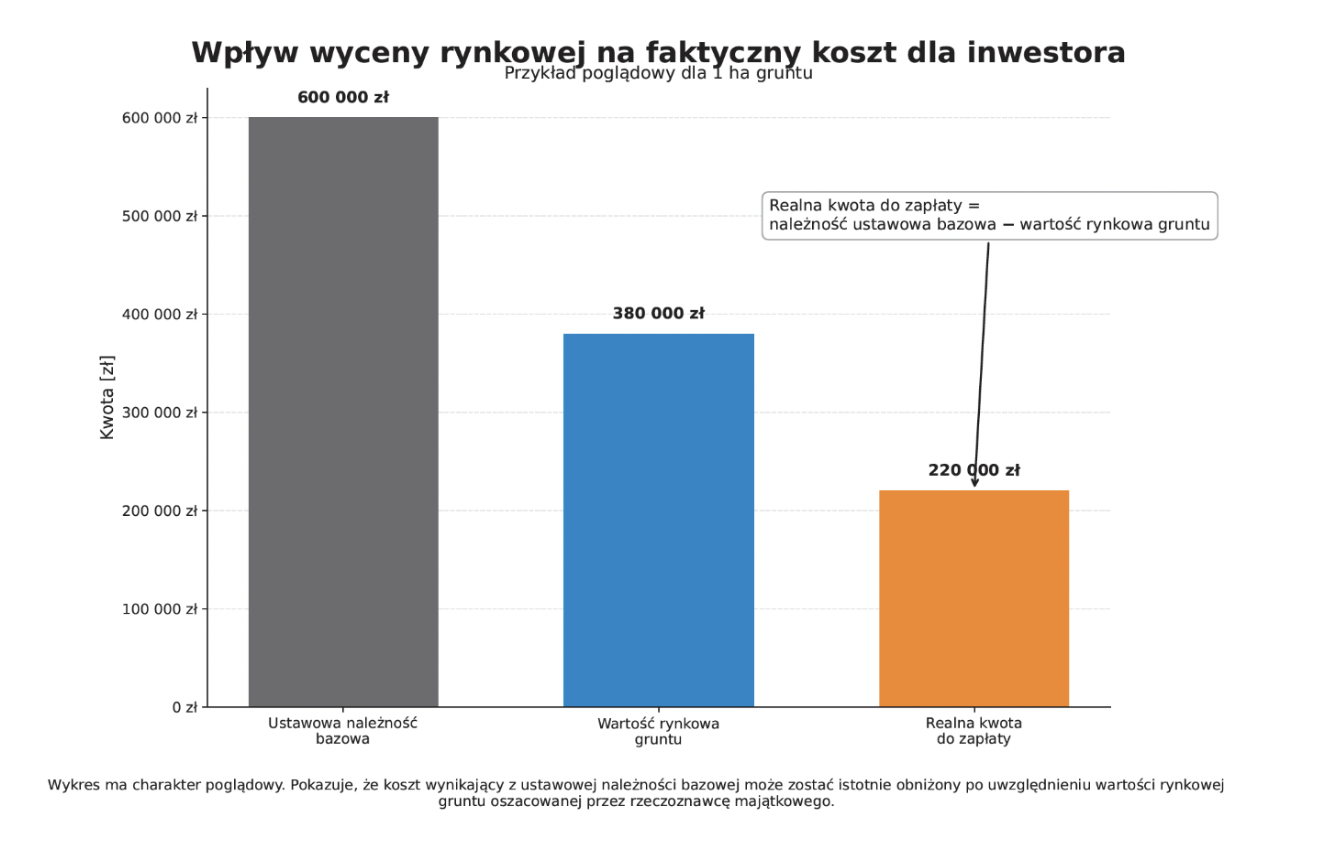 Wpływ wyceny rynkowej na faktyczny koszt inwestora
Zwolnienia z kosztów wyłączenia – proinwestycyjne ulgi mieszkaniowe
Prowadząc kalkulacje kosztów całego przedsięwzięcia deweloperskiego czy budowlanego, nie można pominąć zapisów kompletnie znoszących obowiązek regulowania opłat. Państwo stworzyło furtkę mającą stymulować oddolny rozwój mieszkalnictwa, niwelując podatkowy "hamulec" przy mniejszych i celowych metrażach.
W świetle obowiązujących norm nie ma w ogóle obowiązku uiszczania ciężkiej należności bazowej, a co za tym idzie, generowanych od niej pochodnych opłat rocznych za wyłączenia gruntów z produkcji rolniczej lub leśnej pod warunkiem, że celem jest budownictwo mieszkaniowe a łączna powierzchnia wyłączana zachowuje określone rygory powierzchniowe. Zwolnienie to dotyczy powierzchni zadeklarowanej do:
- do 0,05 ha w przypadku realizacji klasycznego budynku jednorodzinnego,
- do 0,02 ha przypadających przeliczeniowo na każdy lokal mieszkalny w przypadku realizacji dużego budynku wielorodzinnego.
Dla inwestora prywatnego budującego dom jednorodzinny lub dewelopera starannie formatującego zagospodarowanie wokół powstających osiedli, zastosowanie się do tych limitów gwarantuje całkowitą abolicję fiskalną z tytułu wyłączenia gruntu z produkcji. Jest to czynnik decydujący przy bilansowaniu nakładów na wczesnym etapie każdej nowej budowy.
Podsumowanie
Prowadzenie procesu inwestycyjnego bazującego na gruntach sklasyfikowanych ewidencyjnie jako rolne wcale nie musi stanowić pułapki finansowej dla profesjonalistów operujących na uniwersalnym rynku. Choć opublikowane stawki urzędowe za trwałe odrolnienie często wydają się zaporowe na pierwszy rzut oka, to odpowiednie zastosowanie z mechanizmu odliczania rynkowej wartości gruntu, uregulowane w odpowiednich aktach i udokumentowane prawomocnym operatem szacunkowym, kompletnie zmienia postać rzeczy. Pełna świadomość reguł determinujących powstawanie należności, biegłość we współpracy z certyfikowanymi rzeczoznawcami majątkowymi oraz wiedza o przysługujących zwolnieniach metrażowych dla celów mieszkalnictwa, to absolutnie niezbędny oręż menedżerów w procesie zabezpieczania interesów finansowych każdego przedsięwzięcia budowlanego.
Operaty dla wszystkich typów nieruchomości
Operat mieszkania
Wycena mieszkania jest nieodzowna przy zakupie, sprzedaży czy refinansowaniu kredytu. Oferujemy szczegółowe i zgodne z przepisami opracowania.

Operat domu
Zamów wycenę domu – przygotujemy operat, który będzie rzetelną podstawą do dalszych działań.

Operat działki
Przygotowujemy wyceny gruntów o różnym przeznaczeniu – budowlanym, rolnym czy inwestycyjnym.
Operat lokalu użytkowego
Niezależnie od przeznaczenia lokalu, przygotujemy operat, który spełni wymagania banków, urzędów czy sądów.

Operat budynku
Potrzebujesz wyceny nieruchomości komercyjnej lub przemysłowej? Zajmiemy się tym kompleksowo.

Operat garażu
Sporządzimy operat również dla garażu – niezależnie od tego, czy stanowi osobny lokal, czy część nieruchomości.
Dlaczego warto nam zaufać?
Gwarancja Akceptacji Bankowej
Nasze operaty są akceptowane przez wszystkie wiodące banki w Polsce, co daje Ci pewność w procesie kredytowym.
Ekspresowy Czas Realizacji
Potrzebujesz operatu "na wczoraj"? Działamy szybko i sprawnie, dotrzymując ustalonych terminów.
Eksperci Lokalnego Rynku
Nasi rzeczoznawcy doskonale znają rynek nieruchomości w całej Polsce, co gwarantuje precyzyjną wycenę.
Wsparcie i Konsultacje
Jesteśmy do Twojej dyspozycji na każdym etapie – odpowiemy na wszystkie pytania.
Nasi klienci dzielą się swoimi doświadczeniami

Nasi rzeczoznawcy majątkowi pracują pod nadzorem Andrzeja Kowalczyka
Andrzej Kowalczyk - ekspert z blisko 30-letnim doświadczeniem w wycenie nieruchomości, absolwent SGGW oraz Uniwersytetu Warszawskiego. Doświadczenie zawodowe budował w prestiżowych organizacjach: od międzynarodowej firmy doradczej CBRE, przez Agencję Własności Rolnej Skarbu Państwa, aż po Bank Pekao S.A., gdzie jako Główny Ekspert odpowiadał za merytoryczną weryfikację operatów. Obecnie w firmie nadzoruje ogólnopolski zespół rzeczoznawców majątkowych, którzy posiadają uprawnienia nadane przez Ministra Rozwoju oraz są wpisani na listy ZBP i sądowe.
Potwierdzone doświadczenie
Setki zrealizowanych wycen
Zespół o zasięgu krajowym
Rzeczoznawcy z ubezpieczeniem OC
Terminowość i pełna dokumentacja
Znajomość obowiązujących przepisów
Dlaczego warto wybrać Operaty nieruchomości
W Operaty nieruchomości wierzymy, że każdy klient zasługuje na wyjątkową obsługę i indywidualne podejście. Naszym celem jest nie tylko dostarczenie najwyższej jakości usług rzeczoznawczych, ale także zbudowanie długotrwałych relacji z naszymi klientami. Dlatego stawiamy na transparentność, uczciwość i pełne zaangażowanie w każdą sprawę.